Ahorrar no basta: el rendimiento puede generar más de la mitad del patrimonio construido en 30 años
Un ejercicio financiero muestra que USD 100 mensuales durante 30 años representan USD 36 000 en aportes, pero pueden convertirse en más de USD 83 000 si el dinero genera un rendimiento anual del 5%.
El rendimiento y el tiempo son factores clave para construir patrimonio
Referencial
Compartir
Actualizado:
28 oct 2026 - 17:42
El Banco Central del Ecuador elevó a 2,7% su previsión de crecimiento para 2026 y estima que el consumo de los hogares aumente 3,3%. Además, proyecta un crecimiento de 11,5% en los recursos que empresas y hogares mantienen dentro del sistema financiero. En ese contexto, aparece una pregunta que va más allá de cuánto logramos guardar: ¿qué hacemos con ese dinero después?
Para el economista Alberto Acosta Burneo, ahorrar es el punto de partida, pero la construcción de patrimonio también depende de lo que ocurre después: cuánto rendimiento genera ese dinero, cuánto tiempo se lo deja crecer y qué tan disponible permanece cuando se lo necesita.
Cuando el dinero empieza a trabajar
El análisis de Acosta Burneo muestra cómo cambia el resultado cuando el ahorro empieza a generar rendimiento. El paper lo resume así:
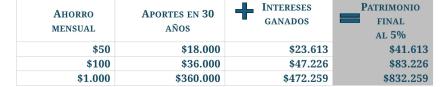
En el caso de USD 100 mensuales, los aportes suman USD 36 000 en 30 años, mientras que el patrimonio final llegaría a USD 83 226. Es decir, cerca del 57% del resultado provendría del rendimiento acumulado.
El tiempo también hace crecer el dinero
El interés compuesto hace que, con los años, los rendimientos también empiecen a generar rendimientos. Bajo el mismo ejercicio de USD 100 mensuales al 5% anual:
- 10 AÑOS → PATRIMONIO DE USD 15 528
- 20 AÑOS → PATRIMONIO DE USD 41 103
- 30 AÑOS → PATRIMONIO DE USD 83 226
La última década muestra con mayor claridad el efecto del tiempo: entre el año 20 y el 30 se aportan USD 12 000 adicionales, pero el patrimonio aumenta en más de USD 42 000. A esa altura, ya no trabaja únicamente el dinero que se sigue aportando, sino también lo acumulado durante los años anteriores.
“El patrimonio no depende solamente de cuánto logramos ahorrar. Depende también de lo que hacemos con ese ahorro. Ahorrar acumula. Invertir multiplica”, señala Acosta Burneo.
Rendimiento y disponibilidad: una segunda decisión
Una vez que una persona logra ahorrar, aparece otra decisión: cuánto mantener disponible y cuánto poner a producir.
Durante años, las cuentas de ahorros tradicionales han permitido mantener el dinero disponible para transferencias, pagos o retiros, a cambio de un rendimiento generalmente moderado. En el otro extremo, los depósitos a plazo pueden ofrecer tasas mayores, pero normalmente requieren mantener los recursos inmovilizados durante un período determinado.
Entre ambos modelos están ganando espacio nuevas alternativas que buscan combinar un mayor rendimiento con disponibilidad y flexibilidad, reduciendo la necesidad de elegir únicamente entre tener acceso al dinero o hacerlo crecer.
Esta tendencia ya se observa en distintos mercados. En Estados Unidos, Openbank / Santander ofrece una cuenta de ahorro de alto rendimiento con 3,80% APY variable, sin comisiones y con disponibilidad de los recursos, aunque requiere un depósito inicial mínimo de USD 500.
En Ecuador, Cuenta blu de Banco Diners Club se mueve bajo esta misma lógica: ofrece un rendimiento anual del 5%, con acreditación mensual, sin plazo de permanencia, comisión de manejo ni penalización por retiro. Además, incluye transferencias sin costo a otras instituciones financieras locales y, desde USD 5.000 de saldo promedio, permite acumular 1 milla por cada USD 50 de saldo promedio; las millas se acreditan al cierre de cada mes.
También aparecen alternativas que buscan incorporar mayor flexibilidad incluso dentro de los productos a plazo. Marcus No-Penalty CD, por ejemplo, ofrece en Estados Unidos un depósito a 11 meses con 4,00% APY fijo y permite retirar los recursos desde siete días después de la apertura sin penalización. Como condición, el retiro debe realizarse por la totalidad del saldo y exige un depósito mínimo de USD 500.
Así, la discusión ya no pasa únicamente por escoger entre disponibilidad o rendimiento, sino por evaluar qué combinación de rendimiento, flexibilidad, costos y condiciones se adapta mejor a las necesidades de cada persona.
Para Acosta Burneo, la clave está en encontrar un equilibrio entre tener recursos disponibles para necesidades inmediatas y permitir que otra parte del dinero genere rendimiento y contribuya a construir patrimonio.
Compartir