¿Cómo aplazar el pago de tus créditos por El Niño en Ecuador?
Las personas afectadas económicamente por las lluvias e inundaciones podrán diferir sus cuotas hasta por 90 días. Conoce los requisitos para acceder a este beneficio.
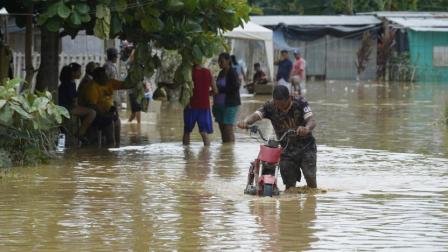
Los ecuatorianos afectados económicamente por El Niño podrán solicitar el aplazamiento de sus créditos hasta por 90 días.
API.
Compartir
Actualizado:
09 nov 2026 - 13:24
Las personas y negocios afectados por el fenómeno de El Niño en Ecuador podrán aplazar hasta por 90 días el pago de las cuotas de sus créditos, según la normativa de la Junta de Política y Regulación Financiera y Monetaria (JPRFM).
La medida fue establecida mediante la Resolución JPRFM-2026-051-F, emitida el 8 de noviembre de 2026, como un mecanismo de alivio financiero para quienes enfrentan dificultades económicas por las lluvias e inundaciones.
El beneficio está dirigido a clientes de bancos públicos, privados, cooperativas de ahorro y crédito y mutualistas. Sin embargo, no se aplicará automáticamente, pues requiere un acuerdo con la entidad financiera.
¿Quiénes pueden acceder al diferimiento?
La normativa contempla a personas naturales y empresas cuya actividad económica o capacidad de pago haya sido afectada por El Niño.
Para acceder deben cumplir estas condiciones:
- Haber sufrido afectaciones económicas relacionadas con el fenómeno climático
- Mantener un crédito vigente en una entidad financiera
- Solicitar el beneficio y contar con la aceptación del banco o cooperativa
- Utilizar el diferimiento una sola vez por entidad financiera, aunque puede incluir varios créditos
¿Cómo solicitar el aplazamiento de las cuotas?
Las personas interesadas deben comunicarse con su banco o cooperativa y solicitar el diferimiento extraordinario por El Niño.
Posteriormente, deberán explicar cómo las inundaciones afectaron sus ingresos o su capacidad de pago.
La entidad evaluará la solicitud y, de aprobarla, deberá acordar con el cliente un nuevo cronograma para cancelar las cuotas aplazadas.
La normativa no establece un formulario único ni una lista general de documentos obligatorios, por lo que cada institución informará sobre el procedimiento correspondiente.
¿Se cobrarán intereses durante los 90 días?
La resolución establece que las entidades financieras no podrán cobrar intereses ordinarios sobre las cuotas diferidas durante ese período, ni aplicar intereses por mora, multas o recargos derivados del aplazamiento.
Además, los créditos mantendrán su calificación y las cuotas diferidas no serán consideradas vencidas por acogerse al beneficio.
El diferimiento no significa una condonación de la deuda. Los valores pendientes deberán pagarse posteriormente, según el nuevo acuerdo con la entidad financiera.
Compartir