¿Desde cuándo se aplican las nuevas reglas para tarjetas de crédito y débito en Ecuador?
Las nuevas reglas para tarjetas de crédito y débito en Ecuador están vigentes pero existen plazos de hasta seis meses y un año para implementar determinadas disposiciones.
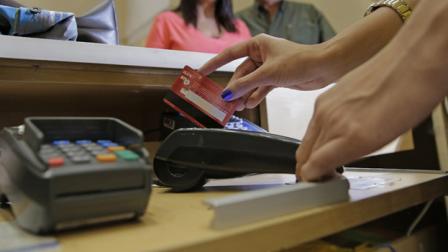
Las entidades financieras deberán adecuar sus tarjetas de acuerdo con la disposición de la Junta.
Referencial Freepik.
Compartir
Actualizado:
10 nov 2026 - 20:29
Las nuevas reglas para el uso de tarjetas de crédito y débito en Ecuador ya están vigentes, pero algunas medidas tendrán un período de implementación. La normativa establece cambios en seguridad, pagos electrónicos y protección de los usuarios, además de plazos para que las entidades financieras y los organismos de control adecuen sus procedimientos.
La Junta de Política y Regulación Financiera y Monetaria (JPRFM) emitió la resolución el 6 de noviembre de 2026. Entre las disposiciones está la eliminación de datos sensibles impresos en las tarjetas, nuevas medidas para prevenir fraudes y obligaciones para los comercios que reciben pagos electrónicos.
Sin embargo, la entrada en vigencia de la resolución no significa que todos los cambios deban estar implementados inmediatamente. La normativa contempla períodos de adecuación para determinadas entidades y actividades.
¿Qué plazo tienen los bancos para aplicar las nuevas reglas?
La resolución establece un plazo de seis meses para que la Superintendencia de Bancos, la Superintendencia de Economía Popular y Solidaria y el Banco Central del Ecuador adecuen sus regulaciones y emitan las disposiciones necesarias para implementar las nuevas condiciones.
Tomando como referencia el 6 de noviembre de 2026, ese período se cumpliría el 6 de mayo de 2027.
No obstante, este plazo corresponde a los organismos reguladores y no debe interpretarse como una autorización general para que los bancos posterguen durante seis meses todas sus obligaciones.
Entre los cambios contemplados están la emisión de tarjetas físicas sin información sensible visible, los mecanismos adicionales de autenticación para compras por Internet y las notificaciones gratuitas sobre transacciones.
¿Qué pasa con las empresas que procesan pagos?
La regulación también establece nuevos requisitos para las empresas que facilitan los cobros electrónicos.
Los adquirentes no financieros deberán contar con un capital mínimo de más de USD 500 000 y obtener autorización del Banco Central del Ecuador para operar.
Por su parte, los agregadores de pago deberán acreditar un capital mínimo de USD 250.000. Las empresas que ya cuentan con autorización tendrán un año para cumplir este requisito, conforme a las condiciones previstas en la resolución.
¿Qué derechos tienen los usuarios de tarjetas en Ecuador?
La normativa reúne disposiciones relacionadas con los derechos de los consumidores y las obligaciones de las entidades emisoras.
Entre ellas se encuentran:
- Precios iguales: los comercios no podrán cobrar recargos por pagar con tarjeta frente al precio en efectivo, incluidas las promociones y descuentos.
- Notificaciones gratuitas: las entidades deberán informar sobre las operaciones y eventos previstos en la norma mediante al menos dos canales electrónicos independientes.
- Bloqueo de tarjetas: deberán existir mecanismos inmediatos para bloquearlas y canales de atención disponibles las 24 horas.
- Protección frente a fraudes: se contempla la devolución de valores en determinados casos, como operaciones posteriores al reporte de robo o pérdida, bajo las condiciones establecidas.
- Intereses: se mantienen reglas de transparencia para los consumos corrientes y diferidos, incluida la prohibición de cobrar intereses sobre intereses.
Varias de estas obligaciones ya formaban parte de la regulación financiera ecuatoriana. Por ello, no todas constituyen derechos creados por primera vez con la resolución de noviembre.
La nueva normativa busca unificar las condiciones aplicables a las tarjetas de crédito, débito y prepago, mientras los organismos de control desarrollan las disposiciones necesarias para su implementación.
Compartir